Inflacija je u Bosni i Hercegovini u 2026. godini ponovo postala tema svakog razgovora o kućnom budžetu. Za onoga ko planira kupovinu stana, pitanje je da li rast cijena ide u njegovu korist. Odgovor nije jednostavan: sama inflacija nije prednost za kupca. Ona može olakšati otplatu kredita sa fiksnom kamatom, ali samo ako i primanja rastu. Podaci koje donosimo pokazuju da plate za sada prate cijene, dok rast troškova gradnje i kamatna neizvjesnost traže oprez.
Zašto je inflacija u BiH uglavnom uvezena
Konvertibilna marka vezana je za euro kroz valutni odbor Centralne banke BiH. To znači da BiH nema samostalnu monetarnu politiku, pa se kretanja cijena energije, sirovina i kamata u evrozoni prelijevaju i na domaće tržište.
U 2025. godini prosječna godišnja inflacija iznosila je 4,0% (CBBH, prema podacima Agencije za statistiku BiH). U 2026. kretala se neravnomjerno: 6,8% u aprilu, 5,6% u maju, 4,2% u junu, 3,6% u julu i 4,9% u avgustu (Agencija za statistiku BiH, preko Trading Economicsa).
Centralna banka BiH u junskoj procjeni navodi da je glavni pokretač rast cijena energenata. U aprilu su cijene prevoza bile više za 25,9%, a režijski troškovi za 11,0% nego godinu ranije. U evrozoni je inflacija u avgustu iznosila 3,3%, a cijene energije bile su više za 14,3% (prema izvještajima medija o podacima za evrozonu).
CBBH je u junu procijenila da bi inflacija u trećem kvartalu mogla iznositi 6,1%. Podaci za juli i avgust su za sada niži od te procjene, ali CBBH upozorava da su rizici pretežno usmjereni naviše.
Kako inflacija utiče na realnu vrijednost duga
Kredit sa fiksnom kamatnom stopom ima rate koje se ne mijenjaju. Kad cijene rastu, novac gubi vrijednost, pa ista rata s vremenom „košta“ manje u odnosu na ono što se može kupiti. Taj efekat postoji samo ako vaša primanja rastu. Ako plata stoji, rata ostaje isto teška.
Ilustracija (nije prognoza): kredit od 100.000 KM na 15 godina uz fiksnu kamatu od 3,59% ima mjesečnu ratu od oko 719 KM, a ukupno se vrati oko 129.500 KM. Ako bi cijene u narednih 15 godina rasle po 3% godišnje, rata iz posljednje godine imala bi kupovnu moć od oko 462 KM u današnjem novcu. Pri inflaciji od 4% to bi bilo oko 399 KM. Ako bi i plata rasla po 3% godišnje, prosječna neto plata od 1.693 KM narasla bi na oko 2.640 KM, pa bi ista rata činila oko 27% te plate, naspram oko 42% danas.
Dobit od inflacije zato nije garantovana. Zavisi od toga da li će primanja stvarno rasti i od toga da li ćete tokom cijele otplate moći uredno plaćati rate.
Realne kamatne stope: fiksna ili promjenjiva
Realna kamatna stopa je razlika između nominalne kamate i inflacije. Kad je inflacija viša od kamate, realna stopa je negativna, što je povoljnije za dužnika.
Kod UniCredit banke, za kredite realizovane od 9. septembra do 30. novembra 2026, nominalne stope za stambene kredite iznose 2,99% (10 godina, fiksna), 3,59% (15 godina, fiksna), 4,29% (20 godina, fiksna) i 4,99% (30 godina). Kod kredita na 30 godina kamata je fiksna prvih 120 mjeseci, a nakon toga promjenjiva. Godinu ranije, za kredite realizovane od septembra do novembra 2025, stopa za 15 godina bila je 3,99–4,19%. Druge banke mogu imati drugačije uslove, pa ove podatke treba uporediti.
Uz inflaciju od 3,6% u julu i 4,9% u avgustu, realna stopa na 15-godišnji fiksni kredit trenutno je oko nule ili blago negativna. To je trenutni snimak, a kredit traje 15 godina. Inflacija izazvana energijom može brzo opasti.
Promjenjiva kamata obično se računa kao fiksna marža plus šestomjesečni Euribor. To je referentna kamata na evropskom međubankarskom tržištu, koja zavisi od politike ECB-a. ECB je u junu 2026. prvi put poslije skoro tri godine podigla kamate, a u septembru ponovo za 0,25 procentnih poena, na 2,5% za depozitnu stopu. ECB procjenjuje da će inflacija u evrozoni u 2026. prosječno iznositi 3,0% i da će se vratiti ka cilju od 2% tek krajem 2027. Trenutnu vrijednost 6M Euribora nismo uspjeli provjeriti, pa je prije ugovaranja promjenjive kamate treba provjeriti na izvoru.
| Pokazatelj | Vrijednost | Izvor | Period |
|---|---|---|---|
| Godišnja inflacija u BiH | 4,9% | Agencija za statistiku BiH (preko Trading Economicsa) | avgust 2026. |
| Prosječna neto plata u BiH | 1.693 KM | Agencija za statistiku BiH | II kvartal 2026. |
| Rast neto plate (nominalno) | 8,6% | Agencija za statistiku BiH | jun 2026. prema junu 2025. |
| Fiksna kamata, stambeni kredit 15 godina | 3,59% | UniCredit Bank | krediti od 9.9. do 30.11.2026. |
| Prosječna cijena novih stanova | 3.311 KM/m² | Agencija za statistiku BiH | II kvartal 2026. |
| Depozitna stopa ECB | 2,5% | ECB (preko biznis.rs) | septembar 2026. |
Cijene stanova i troškovi gradnje
Prema Agenciji za statistiku BiH, prosječna cijena novih stanova prodatih u drugom kvartalu 2026. iznosila je 3.311 KM/m². To je 5,2% više nego u drugom kvartalu 2025. i 7,3% više od prosjeka za 2025. Struktura te cijene: cijena zemljišta 360 KM (10,9%), gradnja i dobit izvođača 2.052 KM (62,0%), ostali troškovi uključujući PDV 899 KM (27,1%).
Izvođački dio je najveći, pa je važan podatak o troškovima gradnje. Indeks proizvođačkih cijena u stanogradnji u FBiH u drugom kvartalu 2026. bio je 1,4% viši nego u prvom kvartalu i oko 5,7% viši nego u drugom kvartalu 2025. (naš izračun iz podataka Federalnog zavoda za statistiku). Za Republiku Srpsku uporediv podatak nismo pronašli.
Cijene stanova se po entitetima razlikuju. U FBiH su cijene prodatih novih stanova u drugom kvartalu 2026. bile 11,5% više nego godinu ranije. U Republici Srpskoj Republički zavod za statistiku bilježi rast od 0,8% na godišnjem nivou u drugom kvartalu, a u prvom kvartalu pad od 6,4%. Treba imati na umu da prosječna cijena zavisi i od toga koji se stanovi prodaju u datom kvartalu, pa su kvartalna kretanja nepouzdana.
Za Doboj nismo našli zvaničnu statistiku. Agent za nekretnine u tekstu portala B92 (maj 2026) procjenjuje da novogradnja na atraktivnijim lokacijama u Doboju košta između 3.500 i 4.000 KM/m². To je procjena jednog posrednika, a ne službeni podatak.
Kupovina ili čekanje, i šta je sa zakupom
Čekanje ima cijenu samo ako cijene rastu. Ilustracije radi, ako bi stan od 50 m² po 3.311 KM/m² (oko 165.550 KM) poskupio za 5%, to je oko 8.300 KM više. Obrnuto, ako cijene stagniraju ili padnu, odlaganje bi bilo isplativo. Niko ne može pouzdano predvidjeti smjer.
Podatke o kretanju zakupnina u BiH za 2026. nismo uspjeli provjeriti. Zato ne možemo pouzdano uporediti trošak zakupa i rate. Svako ko računa taj odnos treba uzeti stvarnu zakupninu za stan sličan onome koji bi kupio, dodati troškove održavanja i uporediti s mjesečnom ratom.
Plate i dostupnost stanova
Prosječna neto plata u BiH u drugom kvartalu 2026. iznosi 1.693 KM (BHAS). U junu je bila nominalno veća za 8,6% nego u junu 2025, dok je u istom mjesecu godišnja inflacija bila 4,2%. U Republici Srpskoj prosječna neto plata u julu je iznosila 1.688 KM, nominalno 8,5% i realno 4,7% više nego godinu ranije (RZS RS).
Godišnja inflacija u BiH, april–avgust 2026. (%)
Isprekidana linija: fiksna kamata od 3,59% za kredit na 15 godina (UniCredit)
Izvor: Agencija za statistiku BiH (preko Trading Economicsa); UniCredit Bank, kamatne stope važeće od 9. septembra do 30. novembra 2026.
Dostupnost i dalje nije laka. Stan od 50 m² po prosječnoj cijeni od 3.311 KM/m² vrijedi oko 165.550 KM. To je oko 98 prosječnih neto plata ili oko osam godina rada bez ikakve potrošnje. Ovo je prosjek za BiH, uključujući i Sarajevo, pa je u pojedinim gradovima odnos povoljniji ili nepovoljniji.
Kad se uporede godišnje promjene, prosječna cijena novih stanova u BiH porasla je 5,2%, a plate oko 8,6% (različiti periodi i metodologije, pa je poređenje okvirno). Plate su za sada napredovale brže, ali razlika u nivoima ostaje velika.
Podsticaji koje vrijedi provjeriti
Ministarstvo porodice, omladine i sporta Republike Srpske raspisalo je konkurs za subvenciju kamatne stope na stambene kredite za mlade i mlade bračne parove. Otvoren je do 8. novembra 2026. Mogu se prijaviti lica do 35 godina u trenutku zaključivanja ugovora sa bankom, koja imaju prebivalište u RS i ugovor sa komercijalnom bankom koja plasira sredstva iz kreditne linije IRB RS.
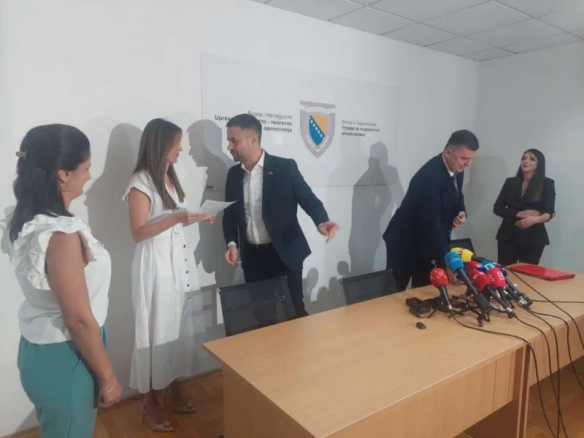
Drugi podsticaj je povrat PDV-a na prvu nekretninu na nivou BiH. Pravo se odnosi na novoizgrađene stanove na koje je plaćen PDV, za površinu do 40 m² uz 15 m² po članu domaćinstva. Rok za podnošenje zahtjeva je do kraja 2026. Prva rješenja uručena su u septembru 2026. Uslove i dokumentaciju provjerite kod Uprave za indirektno oporezivanje BiH.
Rizici i protivargumenti
- Rast troškova života. Energija, prevoz i režije poskupljuju, pa ostaje manje za ratu. Odnos rate i prihoda treba računati s rezervom.
- Kamatni rizik. Promjenjiva kamata prati Euribor, a ECB je 2026. podizala kamate. Fiksna kamata taj rizik smanjuje, ali je kod nekih kredita fiksna samo prvih 10 godina.
- Mogućnost korekcije cijena. Cijene u RS su u prvom kvartalu 2026. bile niže nego godinu ranije. Rast nije garantovan.
- Kreditno zaduživanje. CBBH je ocijenila da je rekordan rast kredita stanovništvu (11,2% na godišnjem nivou u trećem kvartalu 2025) više rezultat rasta vrijednosti imovine nego jačanja ekonomske aktivnosti. To je upozorenje, a ne prognoza pada cijena.
- Likvidnost. Stan se ne može brzo prodati bez gubitka, a transakcioni troškovi su značajni.
- Lična situacija. Stabilnost posla, broj izdržavanih lica i planovi za selidbu važniji su od makroekonomije.
Zaključak: kada je momenat povoljan, a kada nije
Podaci pokazuju miješanu sliku. Za kupca sa stabilnim i rastućim primanjima koji može ugovoriti fiksnu kamatu, trenutni uslovi imaju više prednosti nego prije godinu dana: niže nominalne stope, realne stope oko nule i plate koje rastu brže od cijena. Protiv toga govore rast troškova gradnje, visoka inflacija iz energenata i neizvjesnost oko Euribora.
Momenat je manje povoljan za one koji bi se oslonili na promjenjivu kamatu, imaju nesigurna primanja ili bi rata zauzela veliki dio budžeta. Odluka zavisi od ličnih okolnosti, a ne od inflacije kao takve.
Najčešća pitanja
Da li inflacija automatski znači da je dobro kupiti stan? Ne. Inflacija pomaže dužniku sa fiksnom ratom samo ako i prihodi rastu. Ona istovremeno poskupljuje gradnju i svakodnevne troškove.
Da li treba birati fiksnu ili promjenjivu kamatu? Fiksna daje predvidljivost, a promjenjiva zavisi od Euribora. Provjerite kod banke koliko dugo je kamata fiksna i šta se dešava poslije tog perioda.
Kolika je trenutno kamata na stambeni kredit? Kod UniCredit banke od 2,99% (10 godina) do 4,99% (30 godina) za kredite realizovane od 9. septembra do 30. novembra 2026. Druge banke imaju svoje uslove.
Da li će cijene stanova rasti? To niko ne može sa sigurnošću reći. Troškovi gradnje rastu, ali cijene novih stanova u RS su u prvom kvartalu bile niže nego godinu ranije.
Postoje li podsticaji za mlade? Da: konkurs za subvenciju kamatne stope u RS (do 8. novembra 2026) i povrat PDV-a na prvu nekretninu u BiH (rok za zahtjeve do kraja 2026).
O projektu Nova gradnja company
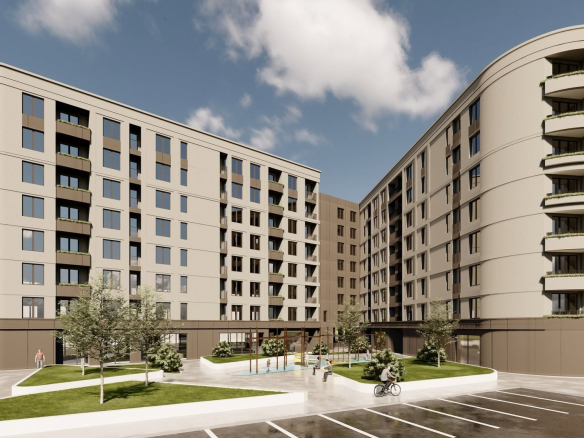
Nova gradnja company d.o.o. Doboj gradi stambeno-poslovne objekte Sara i Elena u Ulici Ive Andrića u Doboju, preko puta City Parka, sa podzemnim garažama ispod svih objekata. Cijena je 2.800 KM/m² u SPO SARA i 3.000 KM/m2. Za objekat Elena moguće je plaćanje na do 72 rate bez kamata, direktno kod prodavca. Za tlocrte i informacije pozovite 065 404 620.
Napomena: Tekst je informativnog karaktera i nije finansijski ni pravni savjet. Prije donošenja odluke obratite se banci ili licenciranom savjetniku. Podaci su provjereni na dan 10. oktobra 2026, a pojedini mogu biti revidirani.